App gestione spese: come scegliere nel 2026
22/10/2026
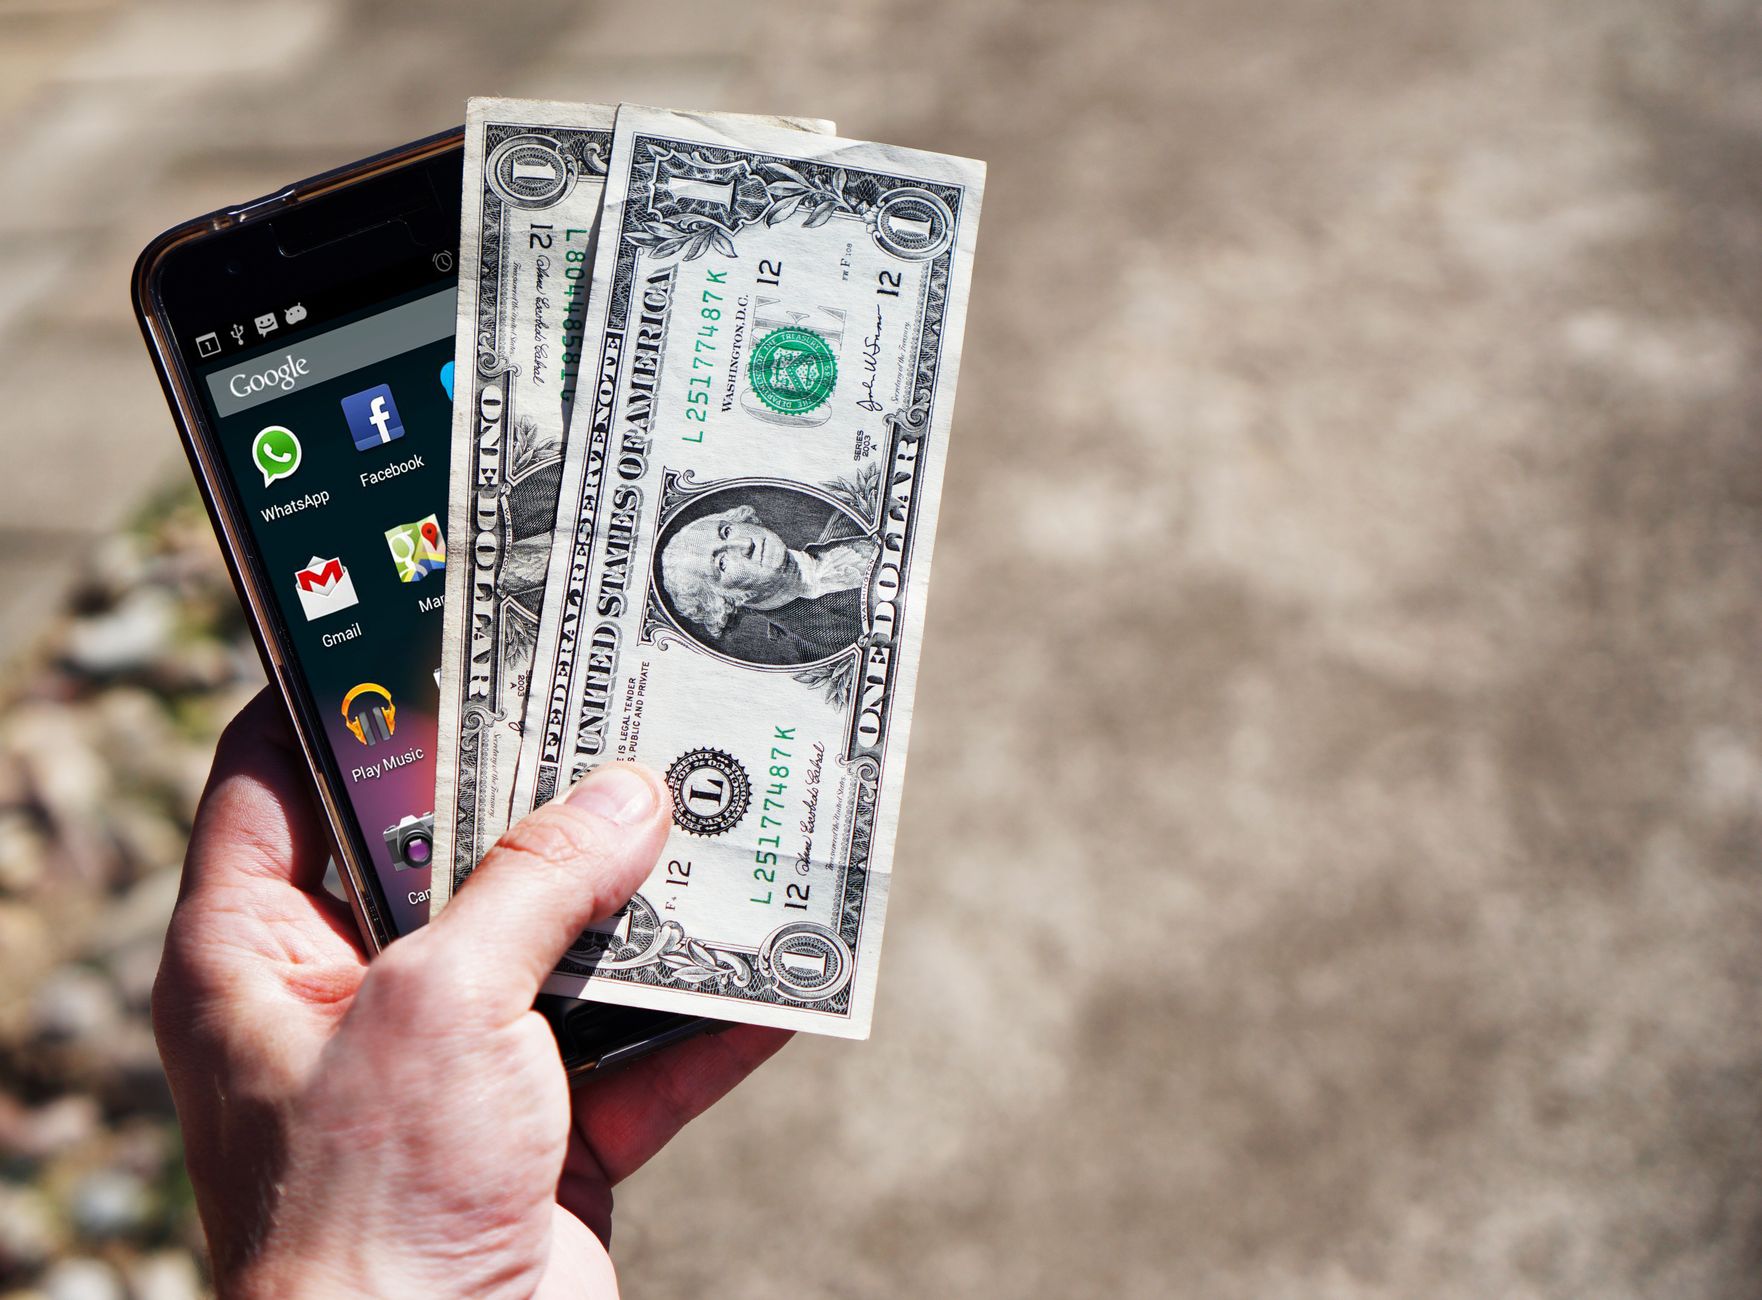
Tenere traccia di dove va il denaro ogni mese è una di quelle attività che la maggior parte delle persone rimanda sistematicamente, convinta che basti la memoria o, al più, un foglio di calcolo aperto di rado e compilato a spizzichi. La realtà, però, è che senza uno strumento dedicato — qualcosa che intercetti la spesa nel momento in cui avviene, non tre settimane dopo — il quadro finanziario personale rimane una stima grossolana, e le decisioni di spesa si prendono su basi altrettanto approssimative. È in questo contesto che le app di gestione spese hanno smesso di essere un accessorio per appassionati di produttività e sono diventate strumenti concreti, usati quotidianamente da chi vuole capire davvero dove finisce il proprio reddito.
Il mercato delle applicazioni per la finanza personale si è consolidato considerevolmente nel corso degli anni più recenti, con una differenziazione netta tra prodotti generalisti, pensati per chi inizia da zero, e soluzioni più strutturate, rivolte a chi gestisce flussi complessi — lavoratori autonomi con entrate variabili, famiglie con budget multipli, persone che operano in più valute. La scelta di una buona app gestione spese non dipende tanto dalla quantità di funzionalità offerte, quanto dalla coerenza tra il modello di utilizzo previsto dall'applicazione e le abitudini reali di chi la usa: uno strumento che richiede inserimenti manuali frequenti sarà abbandonato entro due settimane da chi non ha la disciplina di aprirlo ogni sera, mentre chi lavora meglio con la revisione settimanale troverà insostenibile una app che genera notifiche in tempo reale.
Fare una scelta consapevole richiede quindi di partire da una domanda precisa: con quale frequenza e con quale livello di dettaglio si è disposti a interagire con lo strumento? La risposta condiziona tutto il resto — il tipo di sincronizzazione, il grado di automazione, l'interfaccia preferibile. Le pagine che seguono analizzano le caratteristiche tecniche e operative delle principali app disponibili nel 2026, con attenzione alle funzionalità che fanno effettivamente la differenza nell'uso prolungato.
Funzionalità di base e criteri di valutazione
Qualsiasi app gestione spese degna di considerazione deve svolgere alcune operazioni fondamentali con affidabilità e senza attrito: registrare le uscite (e le entrate), categorizzarle in modo coerente nel tempo, aggregare i dati in visualizzazioni comprensibili e — possibilmente — consentire l'esportazione verso formati leggibili da altri software. Questi sembrano requisiti banali, ma la differenza tra un'applicazione e l'altra emerge proprio nel modo in cui ciascuna di queste funzioni è implementata: la categorizzazione automatica basata su machine learning, per esempio, è oggi presente in quasi tutti i prodotti, ma la qualità dei modelli varia enormemente, e una categorizzazione errata sistematica — "ristorante" classificato come "intrattenimento", oppure un abbonamento streaming finito tra le utenze domestiche — introduce errori cumulativi che rendono inutile qualsiasi analisi mensile.
Un criterio spesso sottovalutato è la gestione delle transazioni ricorrenti: le app più mature distinguono tra spese fisse (affitto, rate, abbonamenti con importo fisso), spese variabili prevedibili (bollette che oscillano stagionalmente) e spese effettivamente discrezionali. Questa tripartizione, quando è implementata correttamente, permette di costruire un budget che non collassi alla prima bolletta inattesa. Da valutare con attenzione anche la gestione del contante: in un'economia in cui i pagamenti digitali tracciano automaticamente quasi tutto, rimane comunque una quota di spesa in denaro fisico che deve essere inserita manualmente, e le applicazioni differiscono molto nella facilità con cui consentono questo inserimento rapido.
Sincronizzazione bancaria e open banking nel 2026
La svolta più significativa nell'evoluzione delle app gestione spese degli ultimi anni è stata l'integrazione con i sistemi di open banking, che in Europa — grazie alla direttiva PSD2 e ai suoi aggiornamenti successivi — ha permesso alle applicazioni di terze parti di connettersi direttamente ai conti correnti e alle carte di credito degli utenti, importando le transazioni in tempo reale senza bisogno di inserimento manuale. Nel 2026, questa integrazione è matura e stabile per la maggior parte degli istituti bancari italiani ed europei, ma presenta ancora alcune variabili operative rilevanti: la frequenza di aggiornamento (alcune connessioni si sincronizzano ogni poche ore, altre solo una volta al giorno), la stabilità del collegamento nel tempo (alcuni istituti richiedono una ri-autenticazione frequente, interrompendo il flusso automatico), e la profondità delle informazioni trasmesse (non tutte le banche inviano la descrizione completa della transazione, rendendo più difficile la categorizzazione automatica).
Per chi gestisce conti presso più istituti — una situazione diffusissima tra chi usa conti tradizionali affiancati a neobank come Revolut, N26 o Bunq — la capacità dell'app di aggregare fonti diverse in un'unica vista è determinante. Le soluzioni più complete nel 2026 supportano connessioni simultanee a dieci o più istituti, con una dashboard unificata che mostra il saldo complessivo e i movimenti aggregati; le più limitate funzionano bene con un singolo conto e diventano macchinose non appena si aggiunge una seconda fonte. Vale la pena verificare questo aspetto prima di impegnarsi con uno strumento, considerando che la migrazione dei dati da un'app all'altra è sempre onerosa.
Budget, obiettivi di risparmio e proiezioni finanziarie
La registrazione delle spese è il punto di ingresso, ma il valore aggiunto di una buona app gestione spese sta nella capacità di trasformare quei dati in indicazioni operative: quanto rimane del budget alimentare a metà mese, a che punto è l'obiettivo di risparmio per le vacanze estive, quale categoria di spesa ha sforato di più nell'ultimo trimestre. Le applicazioni più sofisticate consentono di impostare budget per categoria con periodicità variabile (mensile, settimanale, o anche per singolo evento come un viaggio), di collegare un obiettivo di risparmio a un conto dedicato, e di visualizzare proiezioni sui mesi futuri sulla base delle spese ricorrenti già rilevate.
Una funzionalità che distingue i prodotti professionali da quelli consumer è la gestione degli obiettivi a lungo termine: applicazioni come YNAB (You Need A Budget), che mantiene una base di utenti solida anche nel 2026, strutturano l'intera logica di budget intorno all'allocazione preventiva del denaro disponibile, chiedendo all'utente di assegnare ogni euro ricevuto a una categoria prima ancora di spenderlo. Questo approccio — noto come "envelope budgeting" — è più esigente in termini di setup iniziale, ma produce una consapevolezza finanziaria significativamente più alta rispetto ai sistemi che si limitano a tracciare il passato. Chi invece cerca uno strumento meno prescrittivo troverà più confortevole un'app come Spendee o Money Manager, che offrono un'interfaccia visiva immediata senza imporre un metodo di budgeting specifico.
App dedicate alla gestione condivisa delle spese
Un segmento specifico del mercato riguarda la gestione delle spese condivise: coppie che dividono le spese domestiche, coinquilini che ripartiscono affitto e bollette, gruppi di amici che tracciano chi ha pagato cosa durante un viaggio. Applicazioni come Splitwise, Tricount o la funzione di gruppo integrata in alcune app generaliste rispondono a questa esigenza con logiche di calcolo dei saldi netti tra partecipanti, notifiche automatiche quando qualcuno aggiunge una spesa, e — nelle versioni più recenti — la possibilità di saldare i debiti direttamente dall'app tramite bonifico istantaneo o wallet digitale integrato.
Per le coppie che condividono un bilancio domestico strutturato, la soluzione ottimale tende a essere diversa rispetto a quella adatta a un gruppo occasionale di viaggiatori: nel primo caso serve una visione integrata delle finanze di entrambi i partner, con possibilità di distinguere spese personali e spese comuni, budget condivisi per categoria e accesso simultaneo allo stesso profilo; nel secondo caso basta un sistema semplice di inserimento rapido, calcolo automatico dei saldi e condivisione del link al gruppo. Confondere i due casi d'uso porta invariabilmente a scegliere uno strumento inadeguato per almeno uno degli scopi.
Privacy, sicurezza dei dati e modelli di business
Affidare a un'applicazione di terze parti l'accesso ai propri movimenti bancari implica una valutazione che va oltre la comodità d'uso: occorre capire dove risiedono i dati, secondo quale legislazione sono trattati, e — punto spesso trascurato — qual è il modello di business dell'app, perché da esso dipende l'incentivo che ha lo sviluppatore rispetto ai dati degli utenti. Le app gratuite finanziate dalla pubblicità o dalla vendita di dati aggregati a partner finanziari presentano un profilo di rischio diverso rispetto a quelle che operano su abbonamento puro, dove il ricavo dipende esclusivamente dalla soddisfazione dell'utente pagante.
Nel 2026, le applicazioni europee che operano tramite open banking sono soggette alla regolamentazione PSD2 e al GDPR, il che garantisce standard minimi di sicurezza e diritti dell'utente sui propri dati; tuttavia, la qualità dell'implementazione varia, e leggere l'informativa sulla privacy — per quanto noiosa — resta l'unico modo per capire concretamente cosa accade alle informazioni condivise. Un segnale positivo da cercare è la possibilità di connettere il conto bancario in modalità "sola lettura", senza che l'app abbia facoltà di disporre operazioni: questa architettura è quella corretta per qualsiasi strumento di tracciamento, e la sua assenza dovrebbe suscitare perplessità. La scelta di un'app gestione spese affidabile, in definitiva, è anche una scelta di fiducia verso un soggetto che avrà una visione molto dettagliata delle proprie abitudini economiche — e questa consapevolezza merita di essere portata esplicitamente nel processo di valutazione.
Articolo Precedente
Cane che abbaia troppo: cause e soluzioni
Articolo Successivo
Abbonamento streaming: quale scegliere nel 2026
Articoli Correlati
Le diverse tipologie di tapparelle
02/12/2022